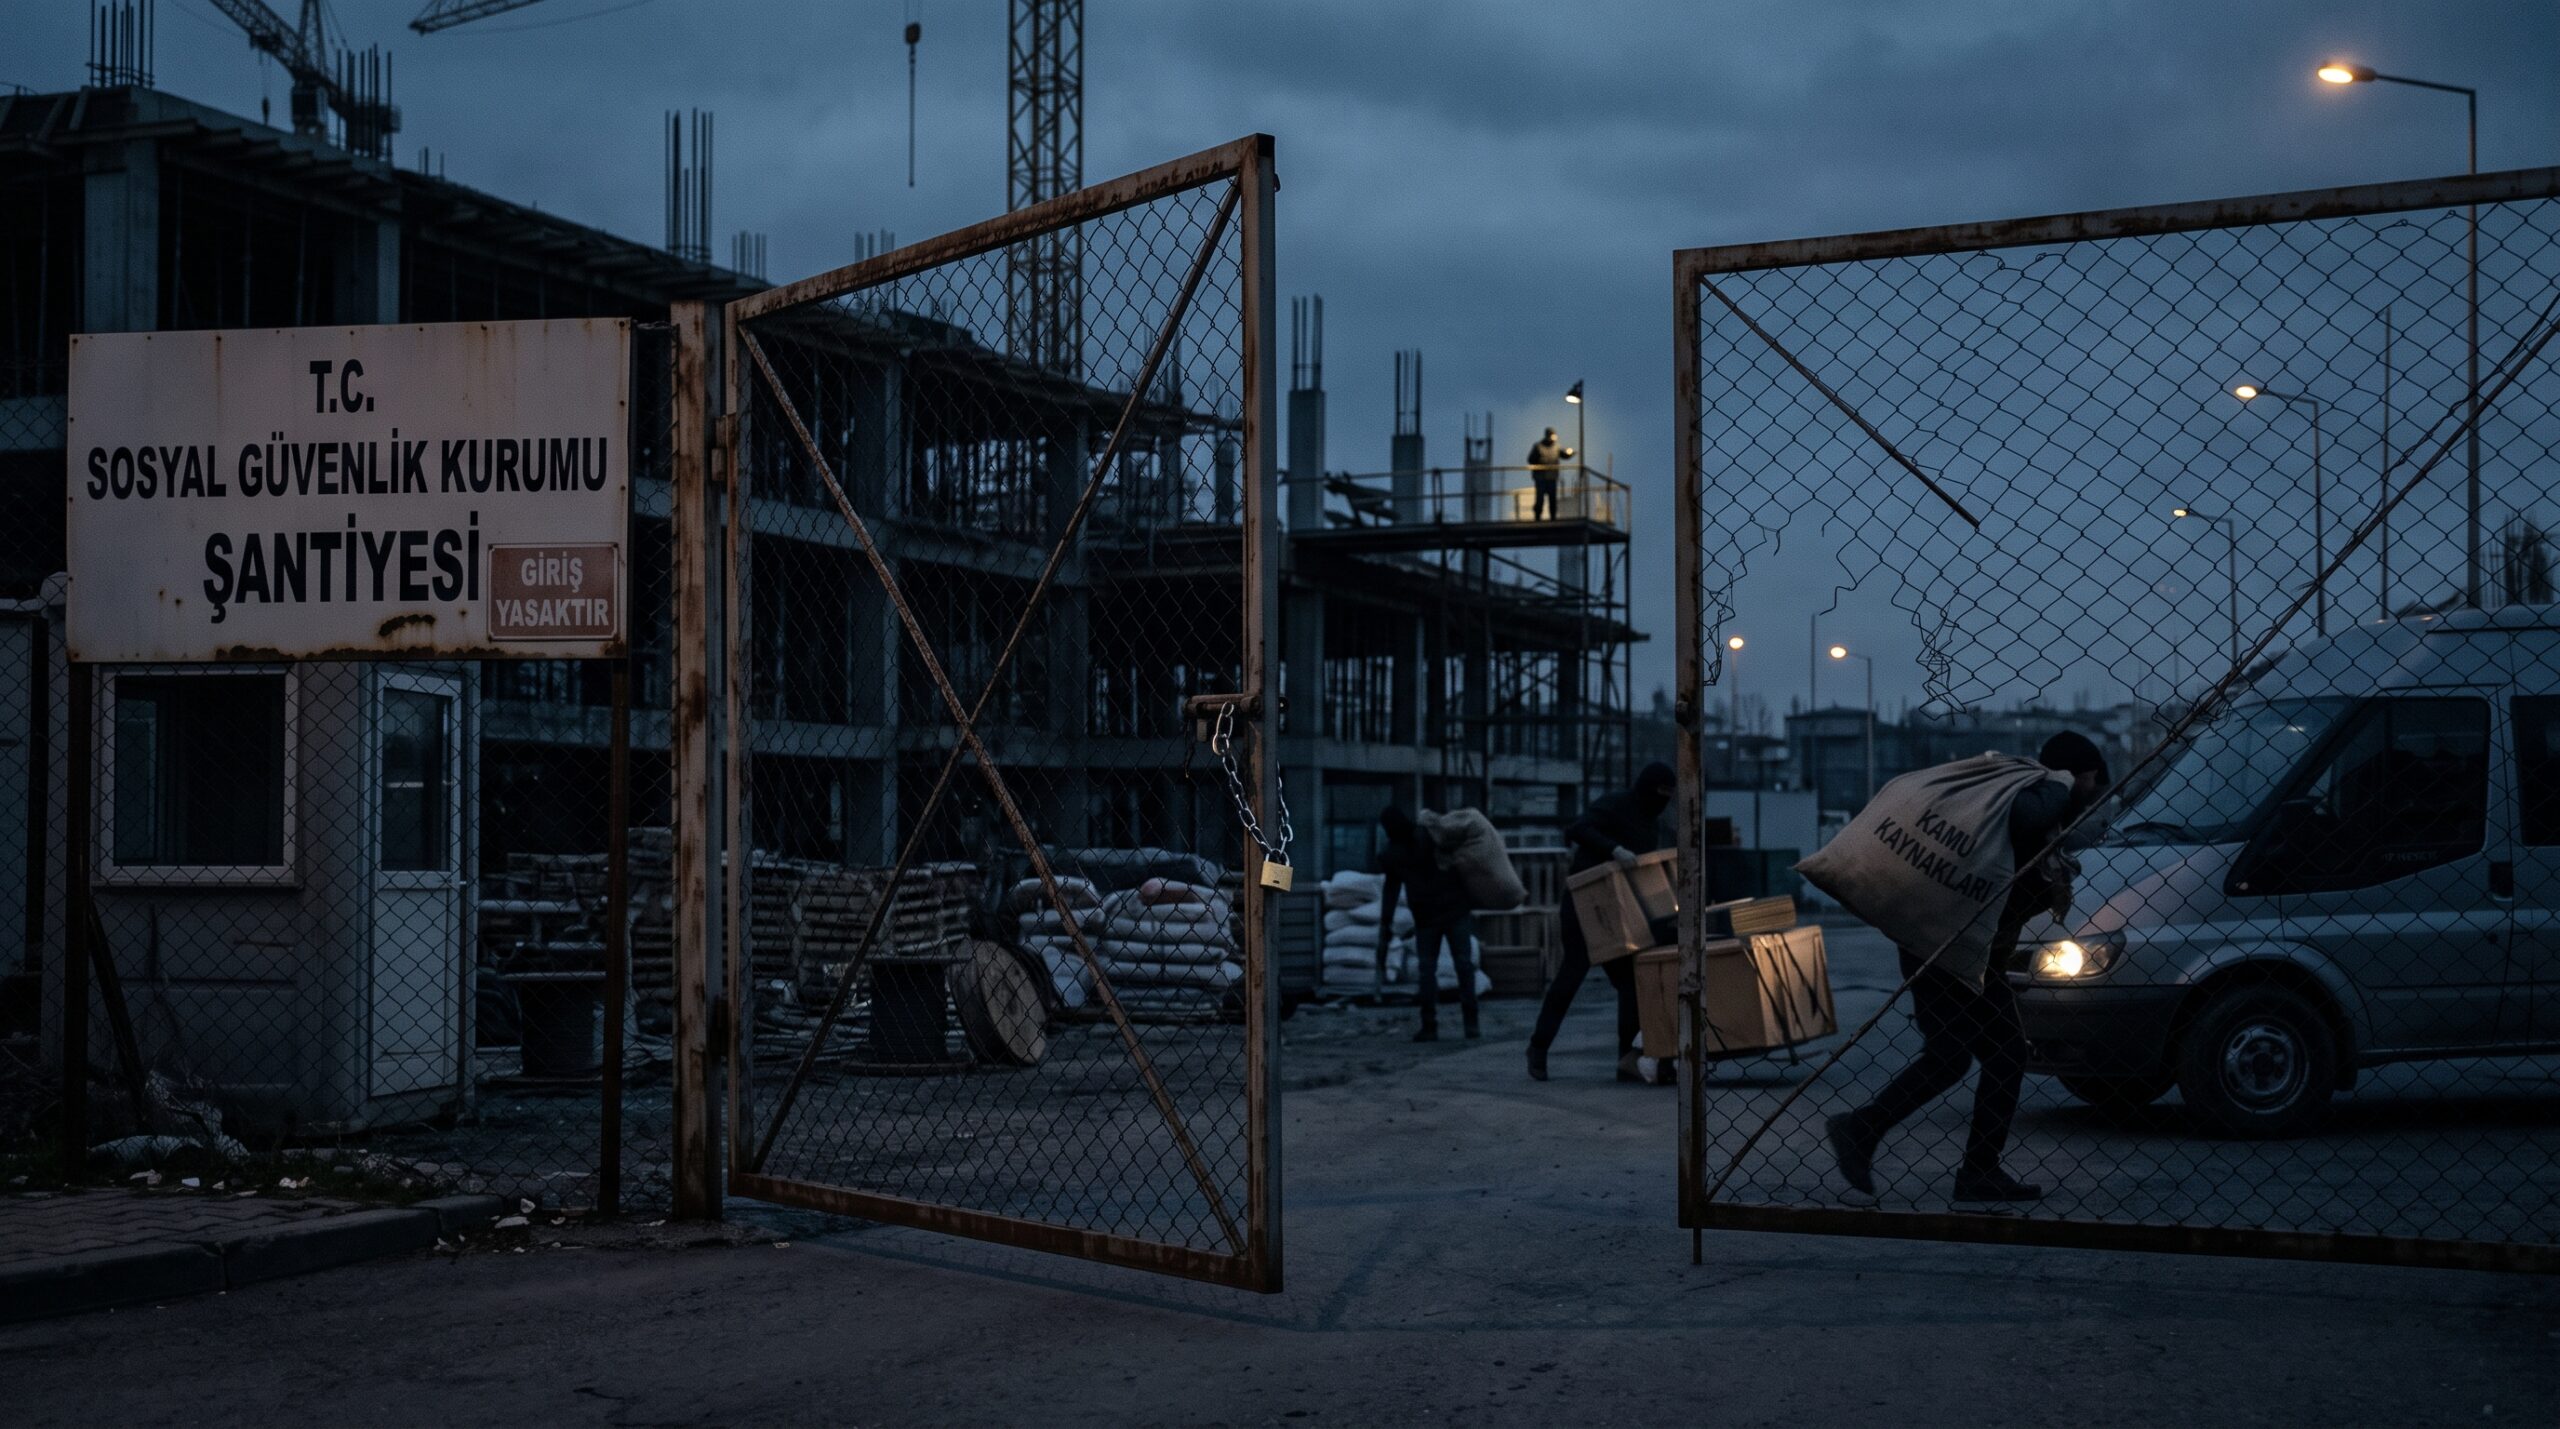
Açık Bırakılan Kapıda Hırsız Beklemek
SGK’nın “Vesvese” Yerine “Kilit” Çözümüne İhtiyacı Var
Sayıştay’ın uyarısı haklı;
peki çözüm, denetmenin önüne binlerce dosya yığmaktan mı geçiyor?
Diyelim ki bir şantiyede iş bitti: Bina teslim edildi, geçici
kabul yapıldı, vinçler söküldü, kamyonlar birer birer şantiyeden ayrıldı.
Geriye sadece kapıdaki kulübede çayını demleyen, adına Ramazan Amca
dediğimiz bir bekçi kaldı. İnşaat bitmiş olsa da bir şantiyenin hayatı hemen
sona ermez; güvenlik, temizlik, garanti işleri ve muhafaza çoğu zaman sürer.
Çünkü biten şey yapının kendisidir, ona bakma ihtiyacı değil. Sosyal Güvenlik
Kurumu (SGK) da bu gerçeği biliyor; nitekim 24.09.2026 tarihinde yayımladığı
“İş Bitim Tarihinden Sonra Yapılan Bildirimler” konulu Genel Yazısında bu
durumun olağan olduğunu bizzat kabul ediyor.
Ama aynı Genel Yazı, iş bitiminden sonra bildirim yapılmasını bütünüyle
olağandışı bir durum olarak da görmüyor. Buna rağmen, “ihbar, şüphe veya
şikâyet olmasa dahi” altıncı aydan itibaren dosyaların otomatik olarak
denetime sevk edilmesini öngörüyor. Bir başka ifadeyle, işin bitmiş olmasıyla
şantiyedeki hayatın sona ermediğini kabul eden idare, belirli bir süre
geçtikten sonra aynı bildirimi ayrıca bir denetim sebebi sayıyor.
|
▌GENEL YAZI NE DIYOR? İş, Genel Yazı’nın yayımından sonra
bitmişse ve iş bitim tarihini takip eden altıncı ayın sonundan itibaren
sigortalı bildirimi sürüyorsa, dosya ihbar, şüphe veya şikâyet olmasa dahi
sosyal güvenlik denetmenleri servisine sevk edilecek. |
Kamu idaresinde bazen, bir sorunu çözmek için atılan adım başka bir
sorunu beraberinde getirebiliyor. Bu Genel Yazının arka planında aslında haklı
bir Sayıştay bulgusu var. Denetim raporlarında, iş bitiminden aylar sonra
bile sigortalı bildirimi yapılmaya devam edilmesinin ciddi bir sahte
sigortalılık riski taşıdığı tespit edilmiş. SGK’nın bu riski ortadan kaldırmak
istemesi elbette anlaşılabilir. Fakat mesele, bu amaca hangi yöntemle
ulaşılmaya çalışıldığına gelince biraz değişiyor.
Kurum, düzenlemenin gerekçesini haksız menfaatin veya sahte
sigortalılığın önlenmesinden ziyade, “ilgili hususun Sayıştay bulgusuna konu
olmaması için” şeklinde açıklıyor. Böyle olunca, gerçek bir riski hedef
alan düzenleme, sahadaki farklılıkları dikkate almadan belirli bir sürenin
sonunda bütün dosyaları otomatik denetime götüren bir uygulamaya dönüşüyor.
Bu uygulamanın hukuki ve operasyonel altyapısına biraz yakından bakınca
da mevzuatla örtüşmesi kolay olmayan bazı noktalar ortaya çıkıyor.
“Uygulama Birliği” Arayışı ve Unutulan 2020/39 Sayılı
Genelge
Genel Yazı dikkatle incelendiğinde, metni kaleme alanların aslında nasıl
bir mevzuat kopukluğu içinde oldukları fark edilebiliyor. Genel Yazı, Sosyal
Güvenlik Denetmenleri Çalışma Talimatı’nın “2.2 Sahte Sigortalı
Bildirimi ve Sahte İşyeri İncelemeleri” bölümüne atıf yaparak idarenin
mevcut pratiğini açıkça belirtiyor: “Halihazırda bu dosyalar ihbar,
şikâyet veya şüphe olması halinde denetime gönderilmektedir.”
Asıl çelişki tam da bu noktada başlıyor. Sahada bazı üniteler iş bitimi
sonrasındaki bildirimleri “şüphe” kabul edip denetime sevk ederken, bazıları bu
işlemi yapmıyor. Sayıştay da haklı olarak üniteler arası uygulama birliği talep
ediyor. İdareden beklenen; hangi tür bildirimlerin “somut şüphe”
sayılacağını standartlaştırmasıdır. Ancak idare, işi usulüne bağlamak yerine
kestirme bir yolu seçerek dosyaları otomatik denetime bağlayan yeni bir süreç
inşa ediyor.
Üstelik bu işlem yapılırken, 2020/39 sayılı Genelgenin temel prensipleri
göz ardı ediliyor. Söz konusu Genelge oldukça nettir: İhbar ve şikâyet dışında
salt “şüphe” üzerine denetim başlatılabilmesi için o şüphenin makul ve kabul
edilebilir bir gerekçeye dayanması şarttır. İstisnasız her dosyayı kapsayan
“6 ay” gibi kesin bir süre sınırı çizmek, bir şüphe değerlendirmesinden ziyade
yepyeni bir bağlayıcı kural ihdas etmektir.
Şüpheyi
dosyanın içeriği mi belirler, yoksa üzerine yapışan tarih mi?
Sigorta Primleri Genel Müdürü imzasıyla çıkan alt bir metnin, Kurum
Başkanının onayladığı 2020/39 sayılı Genelgedeki “makul şüphe” kuralını
esneterek “şüphe olmasa dahi” diyebilmesi, idare hukuku normları
açısından yetki aşımı tartışmalarını beraberinde getirmektedir. Zira alt
norm, üst normu kaldıramaz.
SSİY 27 ve 112’nin Sahadaki Karşılığı
İşi sadece masa başından değerlendirenler için inşaat bitmişse işçi
bildiriminin kesilmesi gerektiği fikri makul görünebilir. Elbette işin mahiyeti
önemlidir. İnşaat bittikten sonra şantiyenin sökülmesi veya bekçilik hizmetleri
devam ediyorsa, bu bildirimlerin mevcut geçici dosyadan değil, işin
mahiyetine ve faaliyet koduna uygun yeni ve bağımsız bir işyeri dosyasından
yapılması (SSİY m.27) esastır.
Bununla birlikte sosyal güvenlik mevzuatı bu durumu katı bir yasaklamayla
ele almaz. SSİY 112/1. fıkrası belli bir esneklik sağlar: İşi biten dosyadan
bildirim yapılmaya devam edilmişse, bu bildirimler asgari işçilikte dikkate
alınmaz ama “aksine tespit yoksa iptali de yapılmaz.”
Sahada, özellikle ihale konusu işlerde, idarenin birtakım eksiklikler
tespit ettiği geçici kabul süreçleri sıklıkla yaşanır. İşveren, ağır gecikme
cezalarına maruz kalmamak için ihale makamının belirlediği resmi iş bitim
tarihini kabul eder ama eksiklikleri gidermek için şantiyede fiilen işçi
çalıştırmaya da devam eder. Burada bir sahtecilikten ziyade fiili bir
işçilik ve tarihsel bir uyuşmazlık söz konusudur. Aksine somut bir tespit
yokken Yönetmeliğin sağladığı bu esnekliği, uygulanabilirliği şüpheli ve katı
bir denetim kuralına dönüştürmek, mevzuatın kendi içindeki uyumunu
zedelemektedir.
İnceleme Kapsamındaki Kör Nokta ve Uygulama Boşlukları
Genel Yazıdaki tartışmaya açık bir diğer husus ise inceleme döneminin
sınırlarında bulunuyor. Metin, “iş bitim tarihini takip eden altıncı
aydan sonraki bildirimlerin” incelenmek üzere sevk edileceğini
emrediyor. Öte yandan ilk 6 aylık dönemin durumu belirsizliğini koruyor.
Bir işyerinde 7. ayda yapılan bildirim sahteyse, aynı kişilerin ilk 6 aydaki
bildirimlerinin yasal ve geçerli olduğunu varsaymak hayatın olağan akışına pek
uygun düşmüyor. İş yükü altında ezilen bir denetmen, dosyayı bir an önce
sonuçlandırmak adına görev emrinin lafzına uyup sadece 6. aydan sonrasını
incelediğinde, ilk 6 aydaki olası usulsüzlükler gözden kaçabilecektir.
“Uygulama birliği” sağlamak adına yayımlanan bu yazı, sahada çok daha büyük
uygulama boşluklarının ve farklılıklarının doğmasına zemin hazırlama riski
taşımaktadır.
Çözüm: Hırsızı Denetlemek Yerine Kapıyı Kilitlemek
(KKÇ Kilidi)
Ortada dosya bazlı somut bir şüphe yokken binlerce dosyanın otomatik
denetime sevki, Sosyal Güvenlik Denetmenlerinin iş yükünü suni olarak
artırarak denetim mekanizmasının işleyişini zorlaştıracaktır. Sürekli bir
vesveseyle binlerce dosyayı denetmenlerin önüne yığmak yerine, kalıcı sistemsel
önlemler almak daha rasyonel bir yaklaşımdır.
İşverenler ihale konusu işi veya özel bina inşaatını bitirdiklerinde,
Kuruma bir dilekçe ile başvurarak işin bittiğini beyan eder ve ilişiksizlik
belgesi talep ederler. Ünite tarafından gerekli araştırmalar yapılıp (borç
bulunmaması halinde) bu belge verilene kadar geçen süreç kimi zaman ayları
bulabilmektedir. İşin ilginç yanı, bir dosyaya ilişiksizlik belgesi tanzim
edilmiş olsa bile, “iz” (kapanış) ve Kanun Kapsamından Çıkış (KKÇ)
işlemleri tamamlanmadığı müddetçe o işyeri dosyasından Kuruma sigortalı
bildirimi yapılabilmektedir.
İşte tam bu noktada, idare aylarca sürebilecek bu ağır bürokratik kapanış
sürecini beklememelidir. İşverenin iş bitim dilekçesi Kuruma ulaştığı an veya
inşaatın bittiği dışsal yollarla tespit edildiği an, bu tarih ünitelerce işyeri
tescil kütüğüne derhal işlenmeli ve Kurumun altyapısında zaten var olan “KKÇ”
işlemi proaktif bir sistemsel blokaj aracına dönüştürülmelidir.
Bilindiği üzere, geçici işyeri dosyalarına ait e-Sigorta şifresinin
çalınması veya kötü niyetli kullanılması durumunda sisteme yalnızca “işe giriş
bildirgesi” verilebilmektedir. Aylık hizmetlerin tahakkuku olan Muhtasar ve
Prim Hizmet Beyannamesi (MPHB) ise ancak işverenin bünyesinde “bağımlı” olarak
çalışan yetkili/ruhsatlı meslek mensupları veya dışarıdan hizmet alınan
“bağımsız” meslek mensuplarının (SMMM, YMM) şifreleriyle onaylanabilmektedir.
Ünitelerce tescil kütüğüne iş bitim tarihi işlendiği an KKÇ işlemi
yapılarak sistemin kilitlenmesi sağlanmalıdır. Bu sayede; hem e-Sigorta
şifresiyle yapılabilecek yetkisiz “işe girişler” hem de yetkili meslek
mensuplarının şifreleri üzerinden o dosyaya sehven veya kötü niyetle
gönderilebilecek MPHB bildirimleri eşzamanlı olarak engellenmiş
olacaktır.
Hırsızı içeride
yakalamak umuduyla kapıyı aylarca açık bırakıp binlerce denetmeni yormak mı
daha rasyoneldir; yoksa kapıya baştan bir kilit vurup enerjiyi gerçekten peşine
düşülmesi gereken büyük ve organize usulsüzlüklere ayırmak mı?
Ramazan Amca’ya dönersek, kapı kilitlendiğinde o nöbetini doğru dosyadan
huzurla tutar, denetmen de gerçek şüphenin peşine düşer. Sayıştay eleştirisini
karşılamak meşru bir hedeftir, yeter ki yöntem hedefi gölgede bırakmasın.
■